Controllo di gestione hotel: perché il tuo albergo può fatturare tanto e guadagnare poco
Un hotel può essere pieno, avere un buon fatturato, recensioni positive, camere vendute con continuità e una presenza commerciale apparentemente solida.
Eppure può guadagnare poco.
Questa è una delle contraddizioni più frequenti nella gestione alberghiera contemporanea: l’albergo lavora, ma non produce abbastanza margine.
Il problema non è sempre la mancanza di domanda. Spesso il problema è la qualità economica della domanda acquisita, il peso dei costi, la struttura organizzativa, la produttività dei reparti, il costo della distribuzione, la scarsa lettura dei dati e l’assenza di un vero sistema di controllo.
Per questo il controllo di gestione hotel non è più uno strumento accessorio. È una condizione minima per governare un’impresa alberghiera.
Senza controllo di gestione, l’imprenditore guarda il fatturato ma non vede il margine.
Il direttore osserva l’occupazione ma non sempre misura la redditività.
Il revenue manager spinge le tariffe ma non sempre conosce l’impatto finale sul conto economico.
I reparti lavorano, ma non sempre sanno quanto valore producono o consumano.
Il punto centrale è semplice: un hotel non si misura da quanto fattura, ma da quanto riesce a trasformare i ricavi in margine, cassa e valore d’impresa.
Il grande equivoco: confondere fatturato e redditività
Nel settore alberghiero il fatturato è spesso il primo dato osservato. È immediato, visibile, facile da confrontare.
Ma il fatturato, da solo, dice poco.
Dice quanto l’hotel ha venduto.
Non dice quanto ha trattenuto.
Non dice quanto è costato produrre quei ricavi.
Non dice se i canali utilizzati sono sostenibili.
Non dice se il personale è dimensionato correttamente.
Non dice se i reparti sono efficienti.
Non dice se l’albergo sta creando o distruggendo valore.
Un hotel può aumentare il fatturato e ridurre il margine operativo. Può vendere più camere ma farlo attraverso canali troppo costosi. Può aumentare l’occupazione comprimendo le tariffe. Può generare ricavi accessori che richiedono un’organizzazione troppo pesante. Può avere un buon RevPAR ma un GOP insufficiente.
È qui che il controllo di gestione diventa decisivo.
Perché introduce una domanda che molti alberghi non si pongono con sufficiente rigore:
quanto profitto reale produce ogni euro di ricavo?
Questa domanda cambia completamente il modo di leggere l’hotel.
Che cos’è davvero il controllo di gestione alberghiero
Il controllo di gestione alberghiero non è la contabilità.
La contabilità registra ciò che è accaduto.
Il controllo di gestione aiuta a capire cosa sta accadendo e cosa probabilmente accadrà.
La contabilità serve a rappresentare correttamente i fatti aziendali.
Il controllo di gestione serve a prendere decisioni migliori.
La contabilità guarda spesso al passato.
Il controllo di gestione deve aiutare a governare il presente e anticipare il futuro.
In un hotel, il controllo di gestione è il sistema che collega ricavi, costi, reparti, margini, budget, forecast, KPI e cassa.
Serve a rispondere a domande molto concrete:
-
quali reparti generano margine e quali lo assorbono?
-
il costo del lavoro è coerente con il volume prodotto?
-
il revenue management sta aumentando solo i ricavi o anche il profitto?
-
quali canali distributivi sono realmente convenienti?
-
il food & beverage crea valore o serve solo a completare il servizio?
-
la marginalità delle camere è sufficiente?
-
il budget è realistico?
-
il forecast segnala criticità?
-
il GOP è adeguato rispetto alla dimensione e al posizionamento dell’hotel?
-
la gestione produce cassa o solo risultato contabile?
Un controllo di gestione efficace non complica l’albergo. Lo rende leggibile.
E ciò che diventa leggibile può essere governato.
Perché molti hotel scoprono troppo tardi di non guadagnare abbastanza
Molti alberghi si accorgono dei problemi quando ormai i margini sono già compromessi.
Questo accade perché la lettura economica arriva in ritardo.
Si analizzano i dati a fine mese, a trimestre chiuso, oppure direttamente a bilancio. Ma un hotel è un’impresa dinamica: ogni giorno vende, acquista, organizza turni, gestisce camere, sostiene costi, acquisisce clienti, paga commissioni, consuma energia, utilizza personale, eroga servizi.
Aspettare troppo significa intervenire quando il problema ha già prodotto effetti.
Il controllo di gestione serve proprio a evitare questa gestione “a consuntivo passivo”.
Un albergo deve sapere in tempo utile se:
-
sta vendendo troppo a basso margine;
-
il costo del personale sta crescendo oltre il livello sostenibile;
-
le commissioni stanno erodendo la redditività;
-
il reparto camere non sta performando come dovrebbe;
-
il food & beverage non copre adeguatamente i costi;
-
la manutenzione straordinaria sta diventando una voce ricorrente;
-
il forecast dei prossimi mesi mostra un deterioramento del risultato;
-
il cash flow non segue l’andamento economico.
Il vero controllo non è sapere “come è andata”.
Il vero controllo è sapere dove si sta andando prima che sia troppo tardi.
Gli indicatori che un hotel deve monitorare davvero
Un buon sistema di controllo di gestione non deve sommergere l’imprenditore o il direttore di numeri.
Deve selezionare gli indicatori che aiutano a decidere.
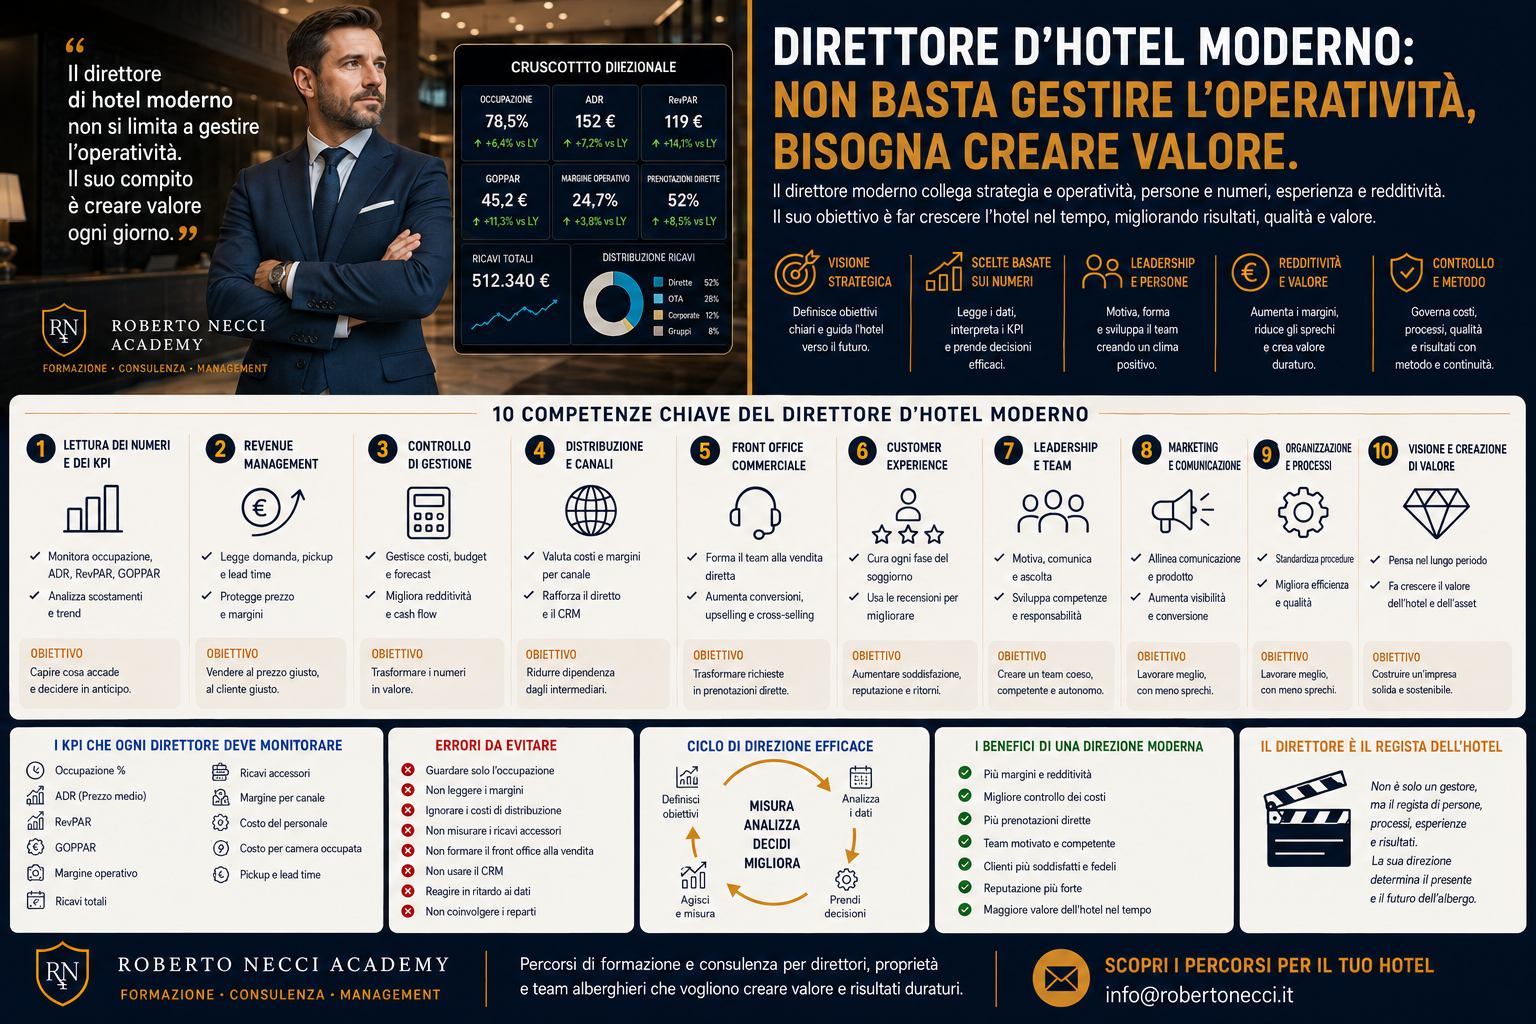
Nel settore alberghiero i KPI commerciali sono importanti, ma non bastano. Occupazione, ADR e RevPAR sono indicatori fondamentali, ma raccontano solo una parte della storia.
Un hotel deve monitorare anche la dimensione economica, gestionale e finanziaria.
Ricavi per reparto
La prima distinzione riguarda i ricavi.
Camere, food & beverage, meeting, eventi, servizi accessori, parcheggi, spa, noleggi, extra e altri ricavi non hanno tutti la stessa qualità.
Un euro di ricavo camere non ha la stessa marginalità di un euro di ricavo food & beverage.
Un euro generato da prenotazione diretta non ha lo stesso peso economico di un euro generato da un canale commissionale.
Un evento può aumentare il fatturato ma impegnare personale, spazi, energia e complessità organizzativa.
Per questo i ricavi devono essere letti per reparto e per segmento.
Costi diretti e costi operativi
Ogni reparto deve essere analizzato non solo per ciò che produce, ma per ciò che consuma.
Il controllo di gestione deve evidenziare i costi direttamente collegati ai ricavi e quelli che incidono sull’operatività complessiva.
Il punto non è tagliare indistintamente. Il punto è capire quali costi sono necessari, quali sono improduttivi e quali stanno crescendo senza generare valore.
Costo del lavoro
Il personale è una delle principali voci di costo dell’hotel, ma anche una delle principali leve di qualità.
Ridurre il costo del lavoro senza metodo può danneggiare il servizio.
Non controllarlo può distruggere il margine.
Il controllo di gestione deve misurare il costo del lavoro in rapporto a camere occupate, ricavi, reparti, produttività, stagionalità e standard di servizio.
La domanda corretta non è solo: “quanto costa il personale?”
La domanda corretta è: il costo del personale è coerente con il modello di servizio e con i ricavi prodotti?
Costi di distribuzione
Uno degli errori più diffusi è valutare i ricavi senza considerare il costo di acquisizione.
Commissioni OTA, intermediari, agenzie, campagne, strumenti digitali, sistemi di prenotazione e attività commerciali incidono sulla redditività.
Due prenotazioni dello stesso importo possono avere un valore economico molto diverso.
Per questo un hotel deve misurare il margine netto dei canali, non solo il volume generato.
GOP e GOPPAR
Il GOP, Gross Operating Profit, è uno degli indicatori più importanti nella gestione alberghiera perché misura il risultato operativo lordo della struttura.
Il GOPPAR, cioè il GOP per camera disponibile, consente di collegare la redditività alla capacità produttiva dell’hotel.
Questi indicatori aiutano a superare una lettura puramente commerciale e a entrare nella vera domanda manageriale:
l’hotel produce un risultato operativo adeguato rispetto al suo potenziale?
Cash flow
Un hotel può mostrare un risultato economico positivo ma avere problemi di cassa.
La cassa misura la sostenibilità reale della gestione.
Canoni, mutui, leasing, fornitori, investimenti, manutenzioni, fiscalità, tempi di incasso e stagionalità possono creare tensioni anche in presenza di ricavi apparentemente buoni.
Per questo il controllo di gestione deve dialogare con la finanza aziendale.
Un hotel che non genera cassa sufficiente è vulnerabile.
Controllo di gestione e revenue management: perché devono stare insieme
Molti hotel hanno introdotto il revenue management, ma non sempre lo hanno collegato al controllo economico.
Questo è un limite importante.
Il revenue management lavora su domanda, prezzo, disponibilità, canali, segmenti, pickup e forecast commerciale. Ma se questi dati non vengono collegati a costi e margini, il rischio è ottimizzare il ricavo senza ottimizzare il profitto.
Vendere di più non significa automaticamente guadagnare di più.
Una tariffa più bassa può aumentare l’occupazione ma peggiorare il margine.
Un canale può generare volume ma assorbire redditività.
Un segmento può sembrare interessante ma richiedere condizioni troppo onerose.
Un evento può riempire l’hotel ma creare complessità operativa non remunerata.
Una strategia aggressiva può migliorare il RevPAR nel breve periodo ma non il valore dell’impresa.
Il revenue management deve quindi essere letto dentro una logica più ampia: quella del risultato operativo.
Per approfondire questo collegamento, è utile leggere anche la guida su Revenue management, KPI e controllo di gestione, dove viene analizzato il rapporto tra pricing, indicatori e creazione di valore reale nell’hotel.
Budget, consuntivo e forecast: il sistema minimo di governo
Un controllo di gestione hotel efficace si basa su tre strumenti fondamentali: budget, consuntivo e forecast.
Il budget definisce il piano.
Il consuntivo misura il risultato.
Il forecast aggiorna la previsione.
Senza budget, l’hotel non ha una direzione economica chiara.
Senza consuntivo, non sa se sta rispettando il piano.
Senza forecast, non riesce a correggere la rotta in tempo.
Il budget alberghiero non dovrebbe essere un documento formale preparato una volta all’anno e poi dimenticato.
Dovrebbe essere uno strumento vivo, costruito su ricavi attesi, costi previsti, marginalità, stagionalità, segmentazione, investimenti, personale, canali e obiettivi di risultato.
Il consuntivo deve misurare gli scostamenti.
Ma il vero salto di qualità avviene con il forecast.
Perché il forecast obbliga la direzione a domandarsi:
-
dove saremo tra trenta, sessanta, novanta giorni?
-
il ritmo delle prenotazioni è coerente con gli obiettivi?
-
i costi previsti sono sostenibili?
-
la marginalità attesa è sufficiente?
-
serve intervenire su prezzi, canali, personale o costi?
-
il risultato di fine periodo è ancora raggiungibile?
Un hotel maturo non aspetta il bilancio per capire se ha un problema.
Lo vede prima.
Il controllo di gestione non serve a tagliare costi, ma a decidere meglio
C’è un equivoco pericoloso: pensare che controllo di gestione significhi semplicemente riduzione dei costi.
Non è così.
Tagliare costi senza strategia può peggiorare l’esperienza del cliente, ridurre la qualità del servizio, indebolire il posizionamento e danneggiare la reputazione dell’hotel.
Il controllo di gestione non serve a tagliare tutto.
Serve a distinguere.
Serve a capire quali costi producono valore e quali no.
Quali investimenti sono necessari e quali rinviabili.
Quali reparti devono essere rafforzati e quali riorganizzati.
Quali servizi generano margine e quali solo complessità.
Quali canali portano clienti profittevoli e quali assorbono risultato.
Quali scelte commerciali migliorano l’impresa e quali la rendono più fragile.
Il controllo di gestione non è una logica difensiva.
È una logica manageriale.
Aiuta l’hotel a decidere dove crescere, dove correggere, dove investire e dove fermarsi.
Cosa deve contenere un controllo di gestione alberghiero efficace
Un sistema efficace deve essere semplice, leggibile e operativo.
Non deve limitarsi a raccogliere numeri. Deve costruire una visione.
Gli elementi minimi sono:
Un conto economico gestionale per reparti
L’hotel deve sapere come contribuiscono camere, ristorazione, eventi, servizi accessori e altre aree di business.
Una reportistica mensile chiara
Ogni mese devono essere analizzati ricavi, costi, margini, scostamenti e previsioni.
Un budget annuale costruito in modo realistico
Il budget deve riflettere stagionalità, mercato, segmenti, canali, costi e obiettivi di margine.
Un forecast aggiornato
Il forecast deve permettere di correggere la gestione prima che il risultato sia compromesso.
KPI commerciali ed economici integrati
Occupazione, ADR e RevPAR devono dialogare con GOP, GOPPAR, costi, margini e cash flow.
Analisi dei canali distributivi
Ogni canale deve essere valutato in base al margine netto, non solo al volume di prenotazioni.
Controllo del costo del lavoro
Il personale deve essere letto in rapporto a produttività, servizio, camere occupate e ricavi.
Lettura della cassa
Il controllo economico deve essere collegato alla capacità dell’hotel di generare liquidità.
Coinvolgimento dei responsabili di reparto
Il controllo di gestione non può restare confinato all’amministrazione.
Formazione manageriale
Senza competenze diffuse, i numeri restano report. Con le competenze, diventano decisioni.
La formazione è il vero acceleratore
Il controllo di gestione non funziona se viene percepito come un compito amministrativo.
Funziona quando diventa cultura manageriale.
Un direttore d’hotel deve saper leggere un conto economico gestionale.
Un revenue manager deve comprendere l’impatto economico delle scelte tariffarie.
Un responsabile di reparto deve sapere come le proprie decisioni incidono su costi e produttività.
Un imprenditore deve distinguere tra crescita apparente e crescita reale.
Un futuro manager deve imparare a governare l’hotel come un’impresa, non solo come una struttura operativa.
La formazione alberghiera oggi non può limitarsi alle procedure.
Deve sviluppare capacità di analisi, lettura dei numeri, visione economica, metodo decisionale e consapevolezza gestionale.
Per questo il controllo di gestione è uno dei temi più importanti nella formazione di chi vuole lavorare, dirigere o investire nel settore alberghiero.
Sul tema delle competenze manageriali è utile approfondire anche la guida dedicata alla formazione alberghiera.
Controllo di gestione e valore dell’hotel
Il controllo di gestione non incide solo sul risultato dell’anno.
Incide sul valore dell’hotel.
Un albergo con dati chiari, margini leggibili, forecast attendibile, reparti misurati, controllo dei costi e capacità di generare cassa è un’impresa più solida.
È più finanziabile.
È più gestibile.
È più valutabile.
È più credibile verso banche, investitori, partner e potenziali acquirenti.
È più protetta nei momenti di mercato difficile.
Al contrario, un hotel senza controllo di gestione è più fragile.
Può apparire sano perché fattura, ma nascondere problemi di marginalità.
Può sembrare performante perché è occupato, ma non generare abbastanza profitto.
Può crescere nei ricavi ma perdere valore aziendale.
Può arrivare tardi davanti a crisi che erano già visibili nei numeri.
Chi valuta un hotel non guarda solo il fatturato.
Guarda la qualità dei margini, la stabilità dei flussi, la sostenibilità dei costi, la capacità operativa, il rischio gestionale e la prevedibilità dei risultati.
Per approfondire questo tema, puoi leggere anche la guida su quanto vale davvero un hotel.
Il vero obiettivo: trasformare l’hotel in un’impresa governata
Un hotel non è solo un immobile.
Non è solo un insieme di camere.
Non è solo un’attività commerciale.
Non è solo un’organizzazione di servizi.
Un hotel è un’impresa complessa.
Produce ricavi ogni giorno, sostiene costi ogni giorno, prende decisioni ogni giorno, genera o consuma valore ogni giorno.
Per questo non può essere gestito solo con esperienza, intuito o consuetudine.
L’esperienza resta fondamentale, ma deve essere sostenuta dai numeri.
L’intuito è utile, ma deve essere verificato dai dati.
La sensibilità commerciale è importante, ma deve essere collegata ai margini.
La qualità del servizio è decisiva, ma deve essere economicamente sostenibile.
Il controllo di gestione hotel serve a questo: trasformare una struttura che lavora in un’impresa che si governa.
Conclusione: il fatturato è vanità, il margine è realtà
Il controllo di gestione hotel è uno degli strumenti più importanti per capire se un albergo sta davvero creando valore.
Perché un hotel può essere pieno e non essere redditizio.
Può fatturare tanto e guadagnare poco.
Può vendere camere e perdere margine.
Può crescere nei volumi e peggiorare nella cassa.
Può sembrare performante e invece essere economicamente fragile.
Il controllo di gestione permette di superare questa ambiguità.
Aiuta a leggere i numeri giusti, collegare reparti e risultati, misurare la qualità dei ricavi, governare i costi, proteggere i margini e prendere decisioni più consapevoli.
Nel mercato alberghiero attuale, non basta più sapere quanto si vende.
Bisogna sapere quanto si guadagna, dove si guadagna, perché si guadagna e quanto quel risultato è sostenibile nel tempo.
Questa è la differenza tra amministrare un hotel e governare un’impresa alberghiera.
Vuoi imparare a leggere davvero i numeri di un hotel, comprendere costi, margini, KPI, budget, forecast e redditività operativa?
La Roberto Necci Academy nasce per formare imprenditori, direttori, manager e professionisti dell’hospitality che vogliono superare la gestione intuitiva e acquisire un metodo più solido, tecnico e consapevole.
Approfondisci i percorsi formativi su:
E visita l’area dedicata alle guide alberghiere
Perché nel settore alberghiero non vince chi fattura di più.
Vince chi sa trasformare il fatturato in margine, cassa e valore.